史诗级换手和抛售规模,市场还将迎来进一步回撤?
原文标题:From Rally to Correction
原文作者:Chris Beamish、 Antoine Colpaert、 CryptoVizArt,Glassnode
原文编译:AididiaoJP,Foresight News
比特币在联邦公开市场委员会引发的上涨后显示出疲软迹象。长期持有者已实现 340 万 BTC 的利润,而 ETF 流入放缓。在现货和期货市场承压的情况下,短期持有者成本基础 11.1 万美元是关键支撑位,若失守则可能面临更深的降温风险。
链上分析
波动性背景
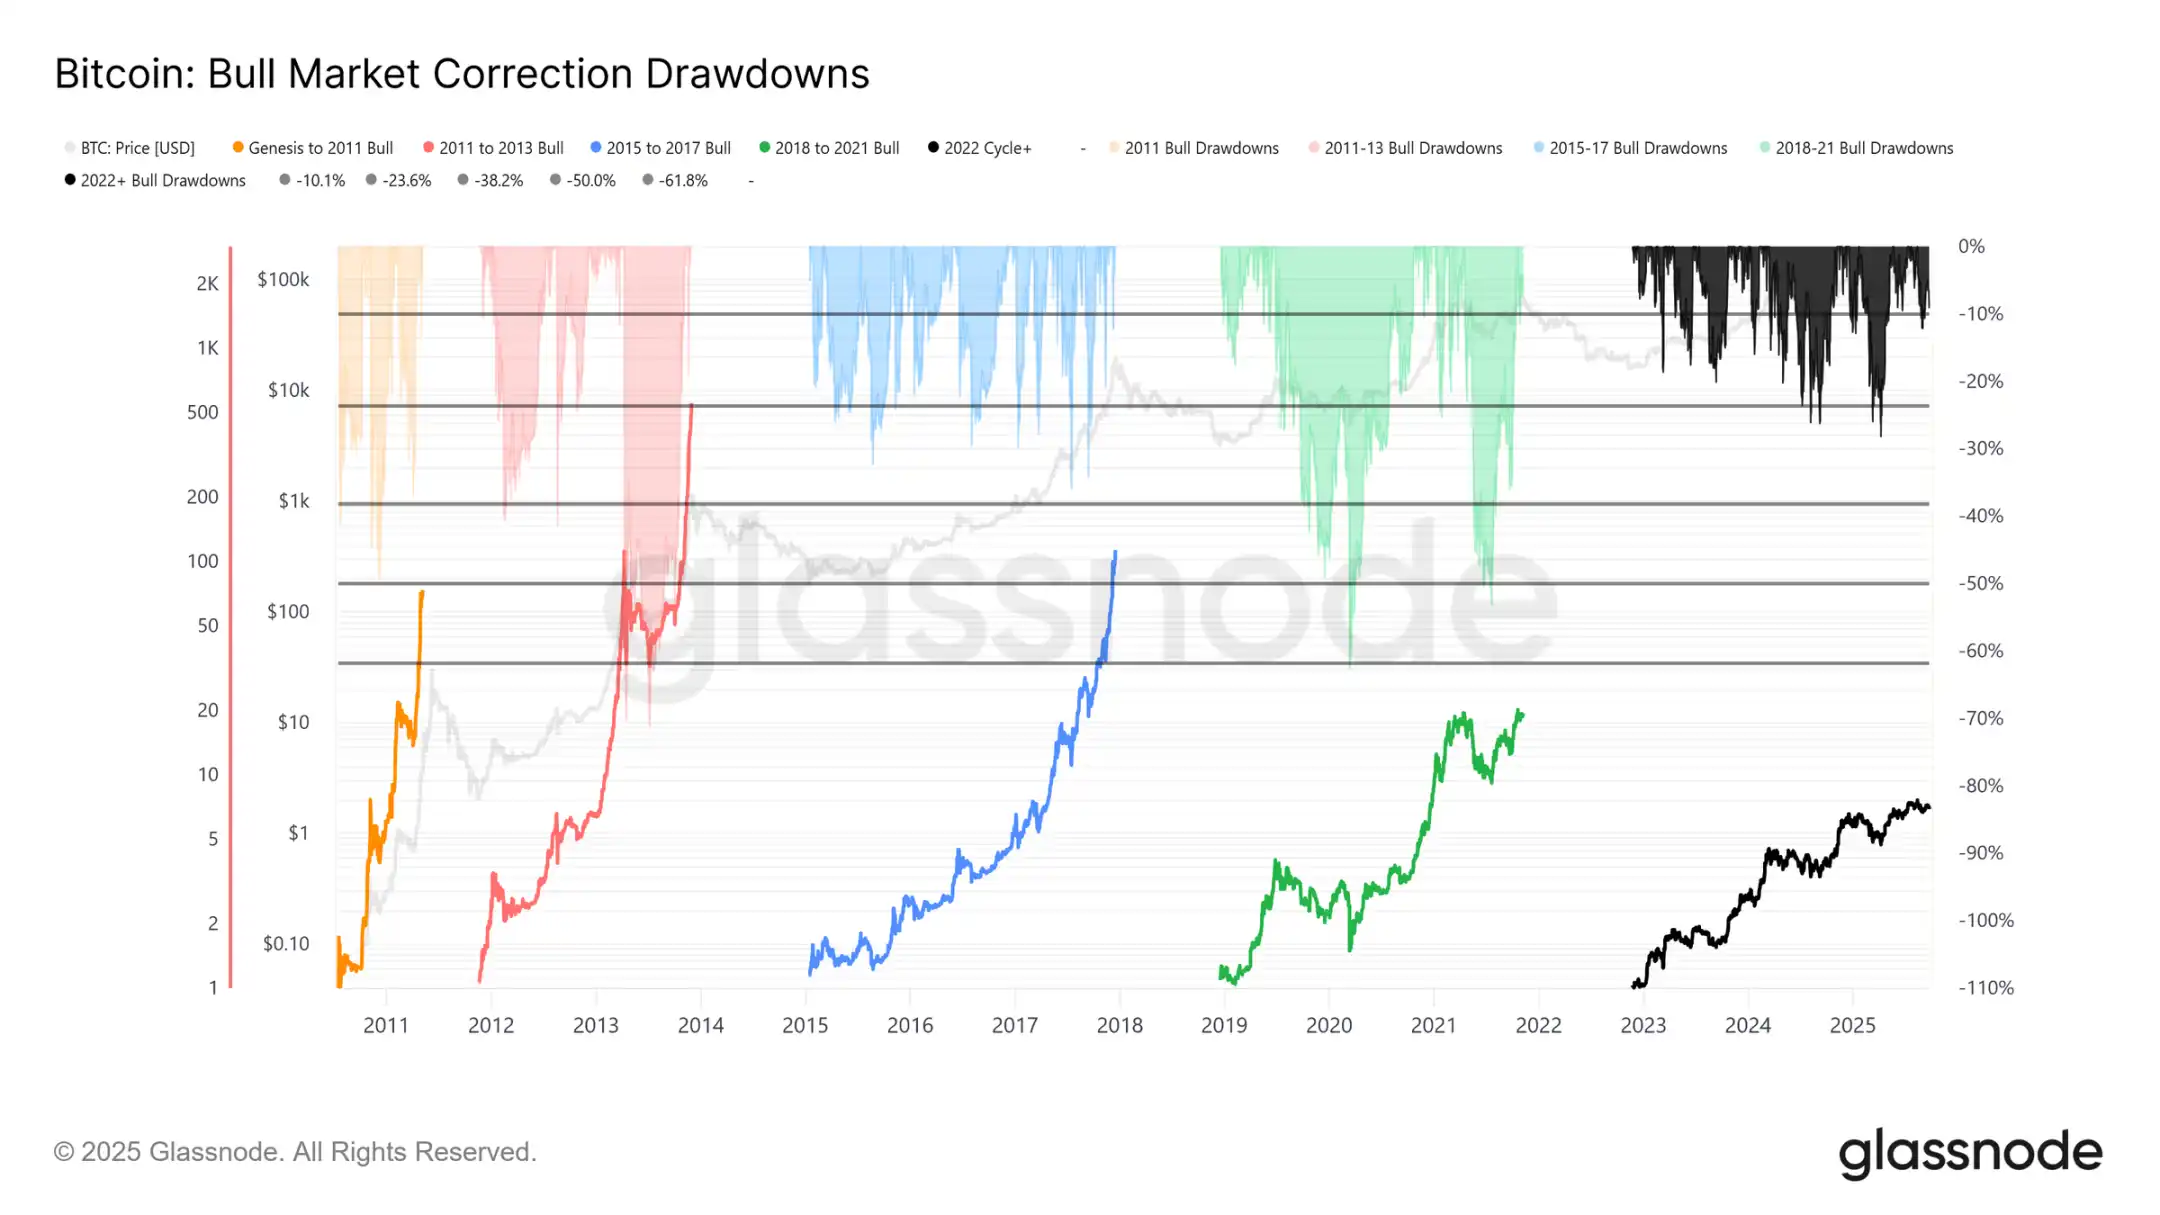
当前从 12.4 万美元的历史高点(ATH)回落至 11.37 万美元的跌幅仅为 8%(最新跌幅已达 12%),与本周期的 28% 跌幅或之前周期的 60% 跌幅相比显得温和。这与波动性减弱的长期趋势一致,无论是在宏观周期之间还是周期内的阶段内,都类似于 2015-2017 年的稳步推进,只是目前尚未出现其末期的暴涨行情。
周期持续时间
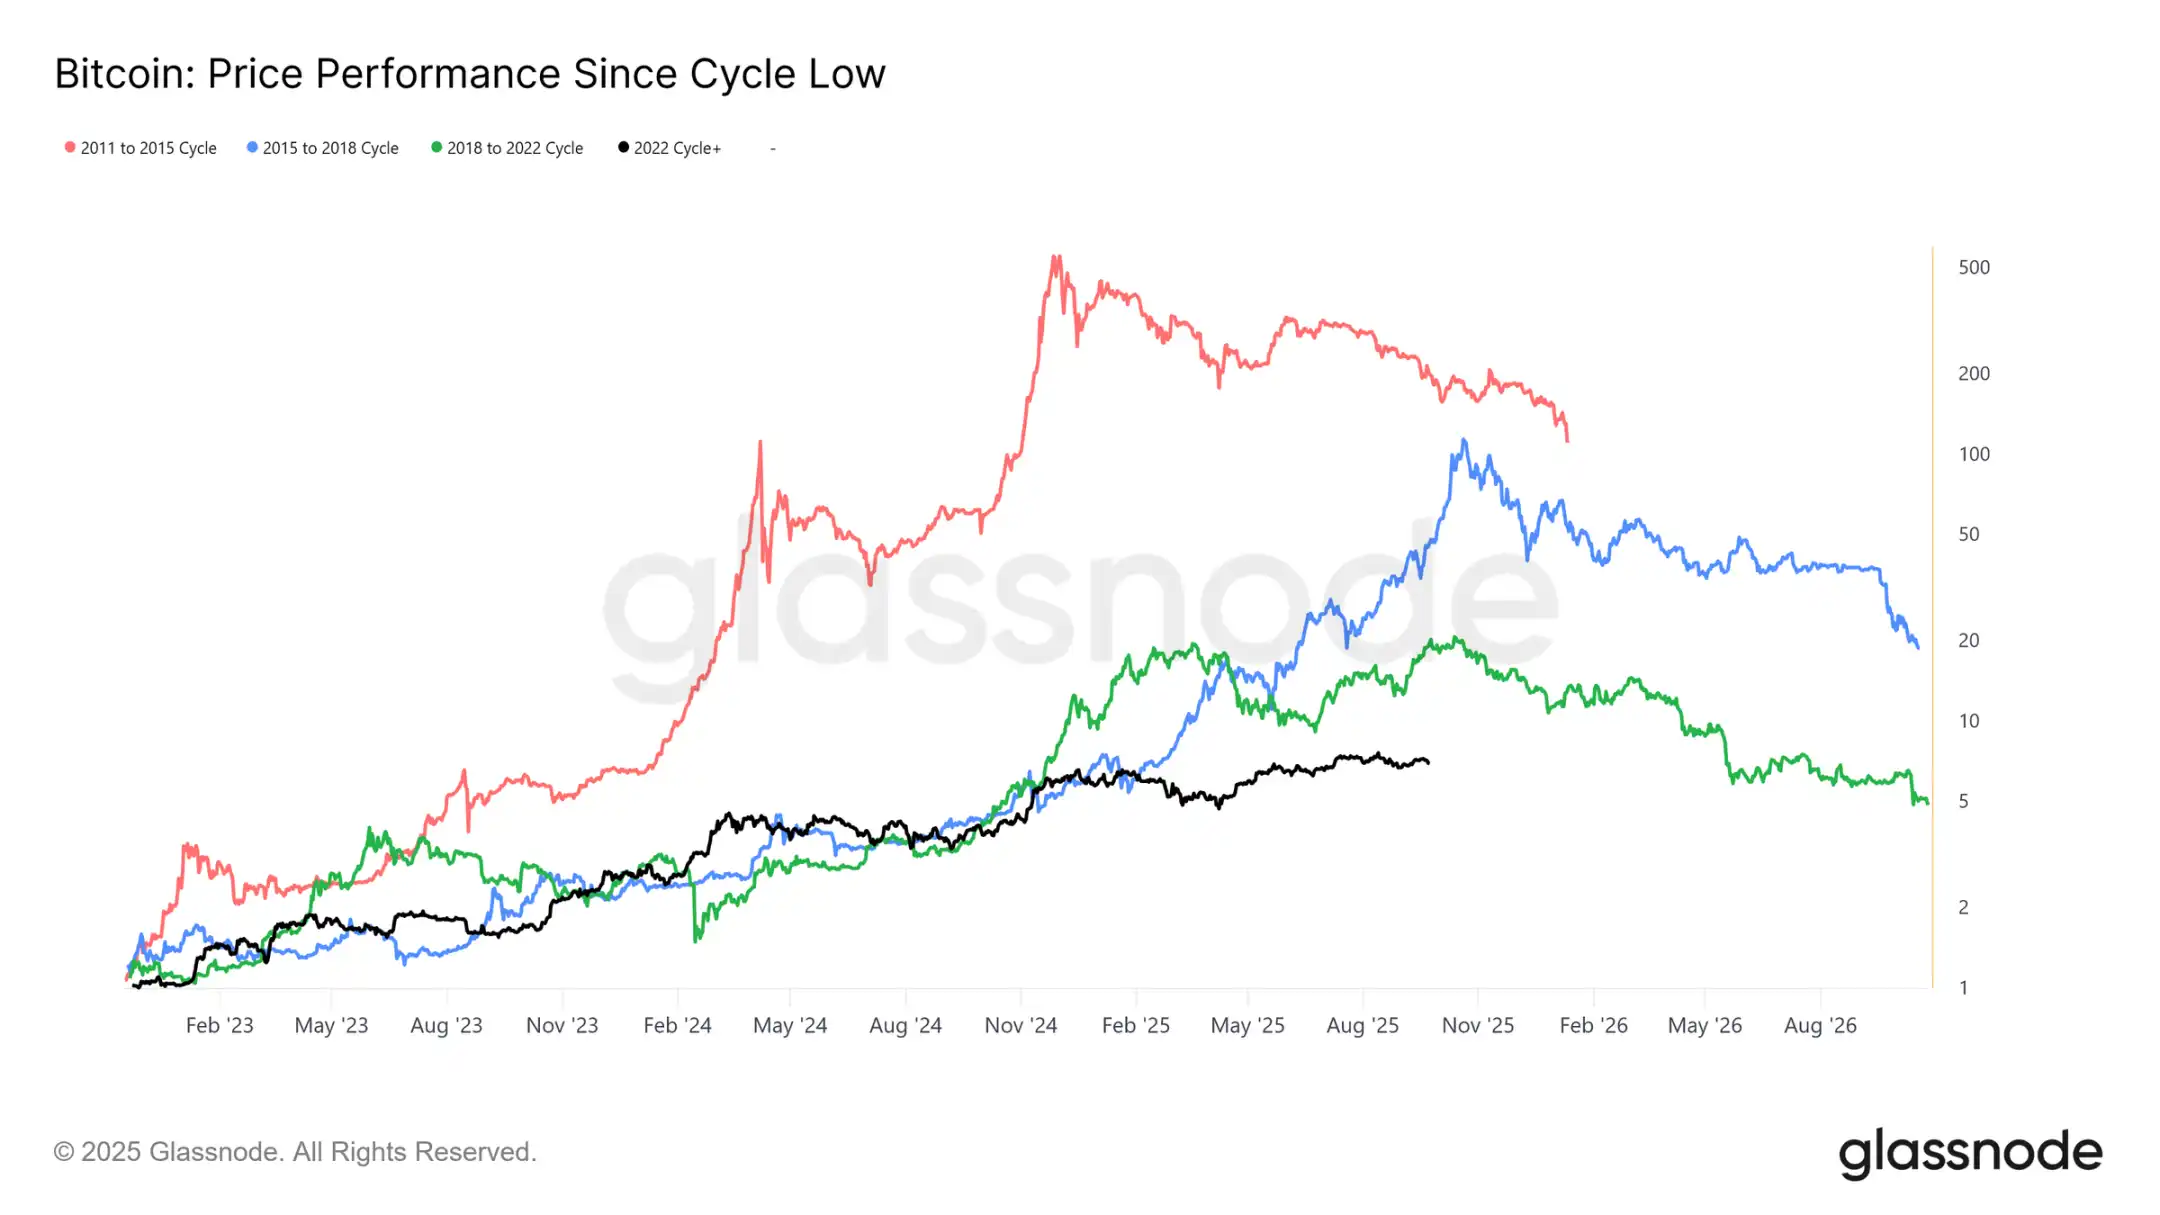
叠加过去四个周期可以看出,即使当前轨迹与前两个周期紧密吻合,峰值回报率也已随时间推移而减弱。假设 12.4 万美元标志着全球顶部,那么本周期已持续约 1030 天,非常接近前两个周期约 1060 天的长度。
资本流入衡量
除了价格走势,资本部署提供了一个更可靠的视角。
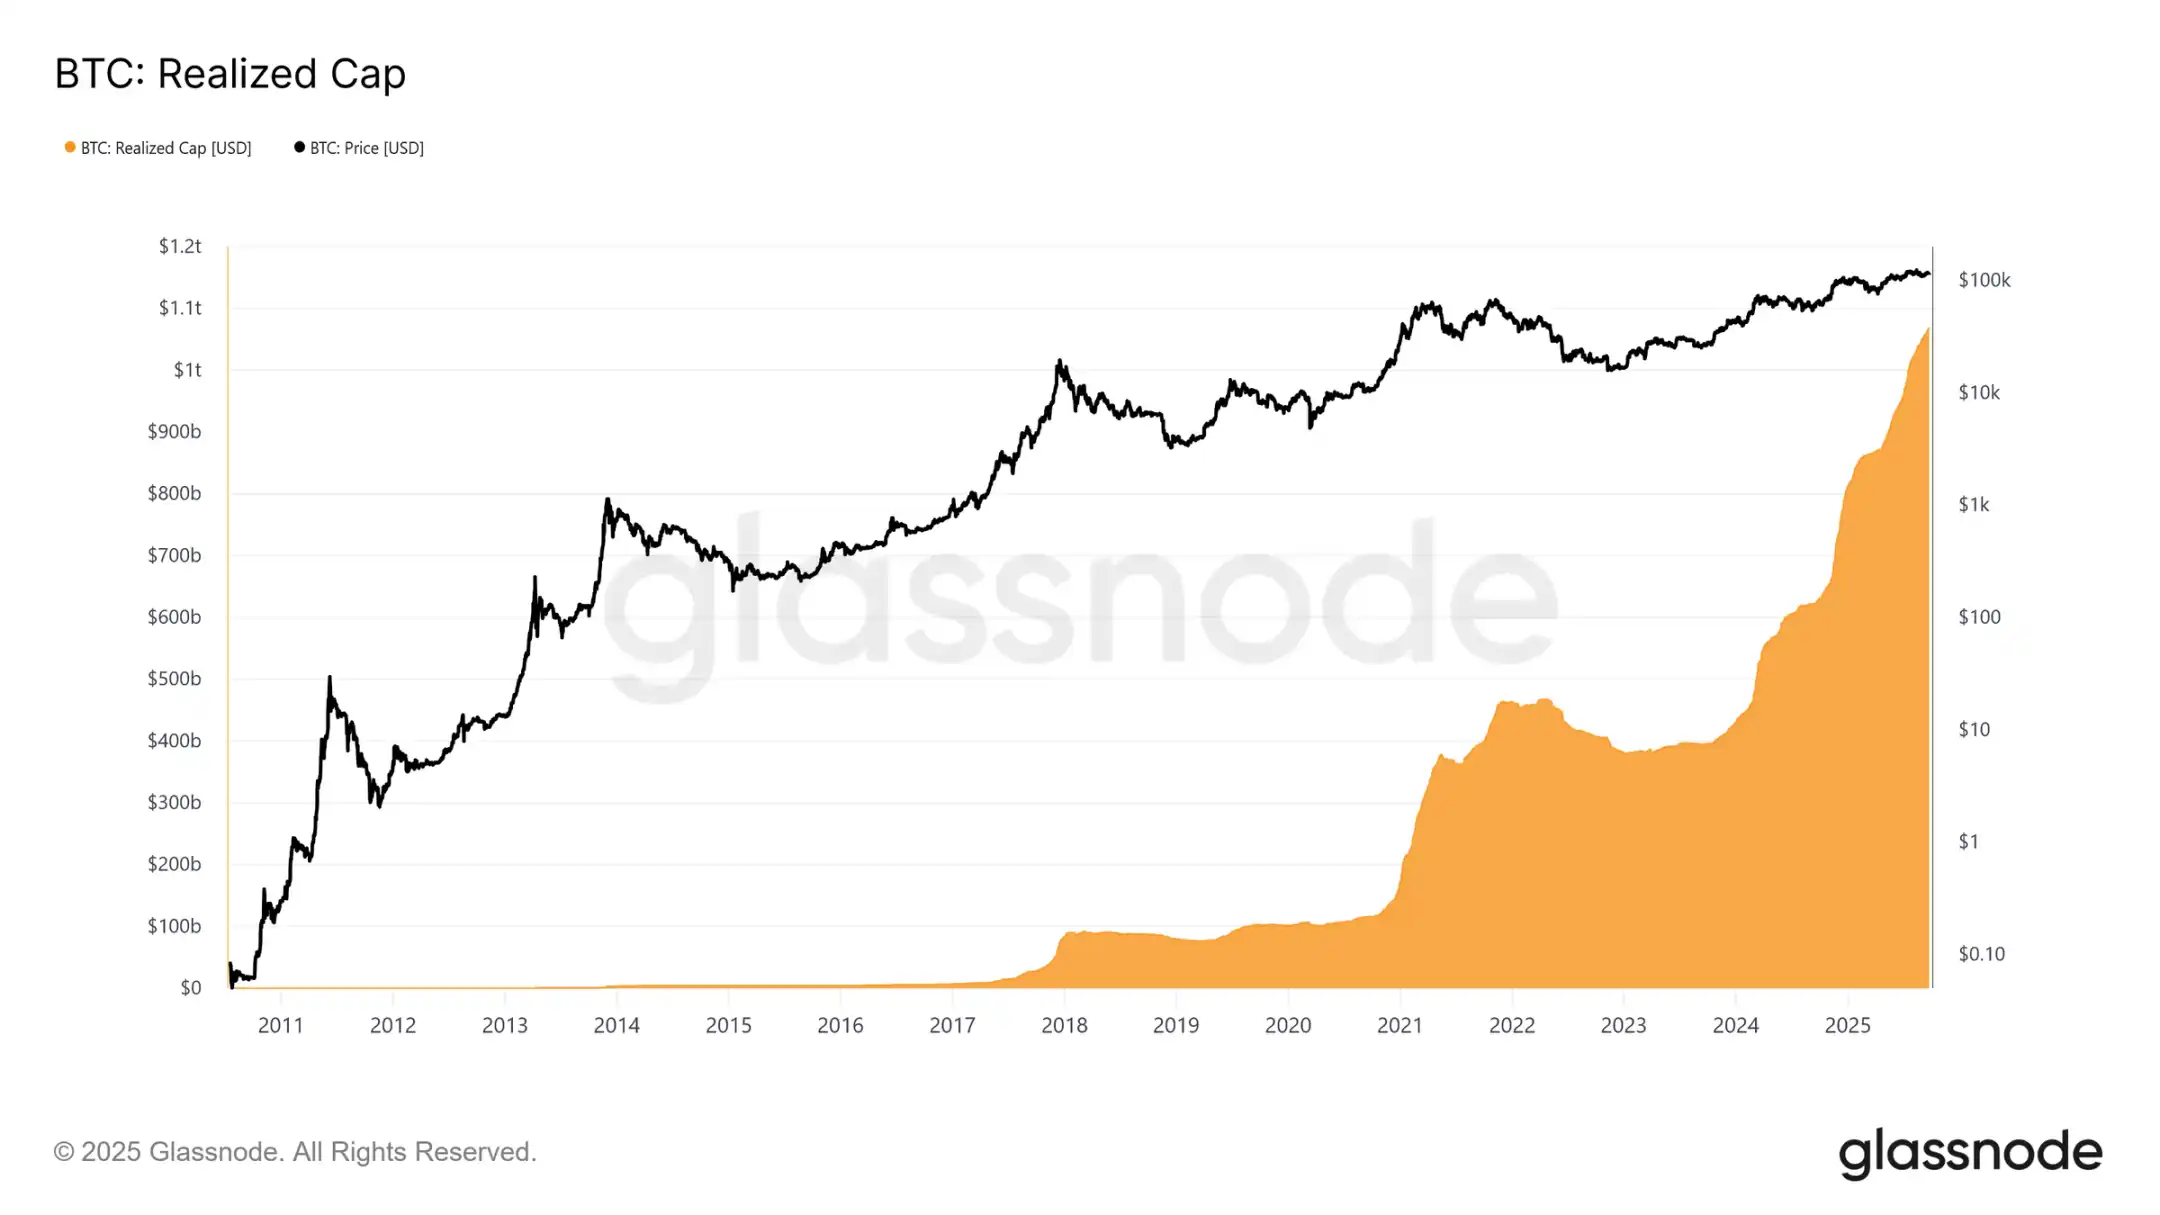
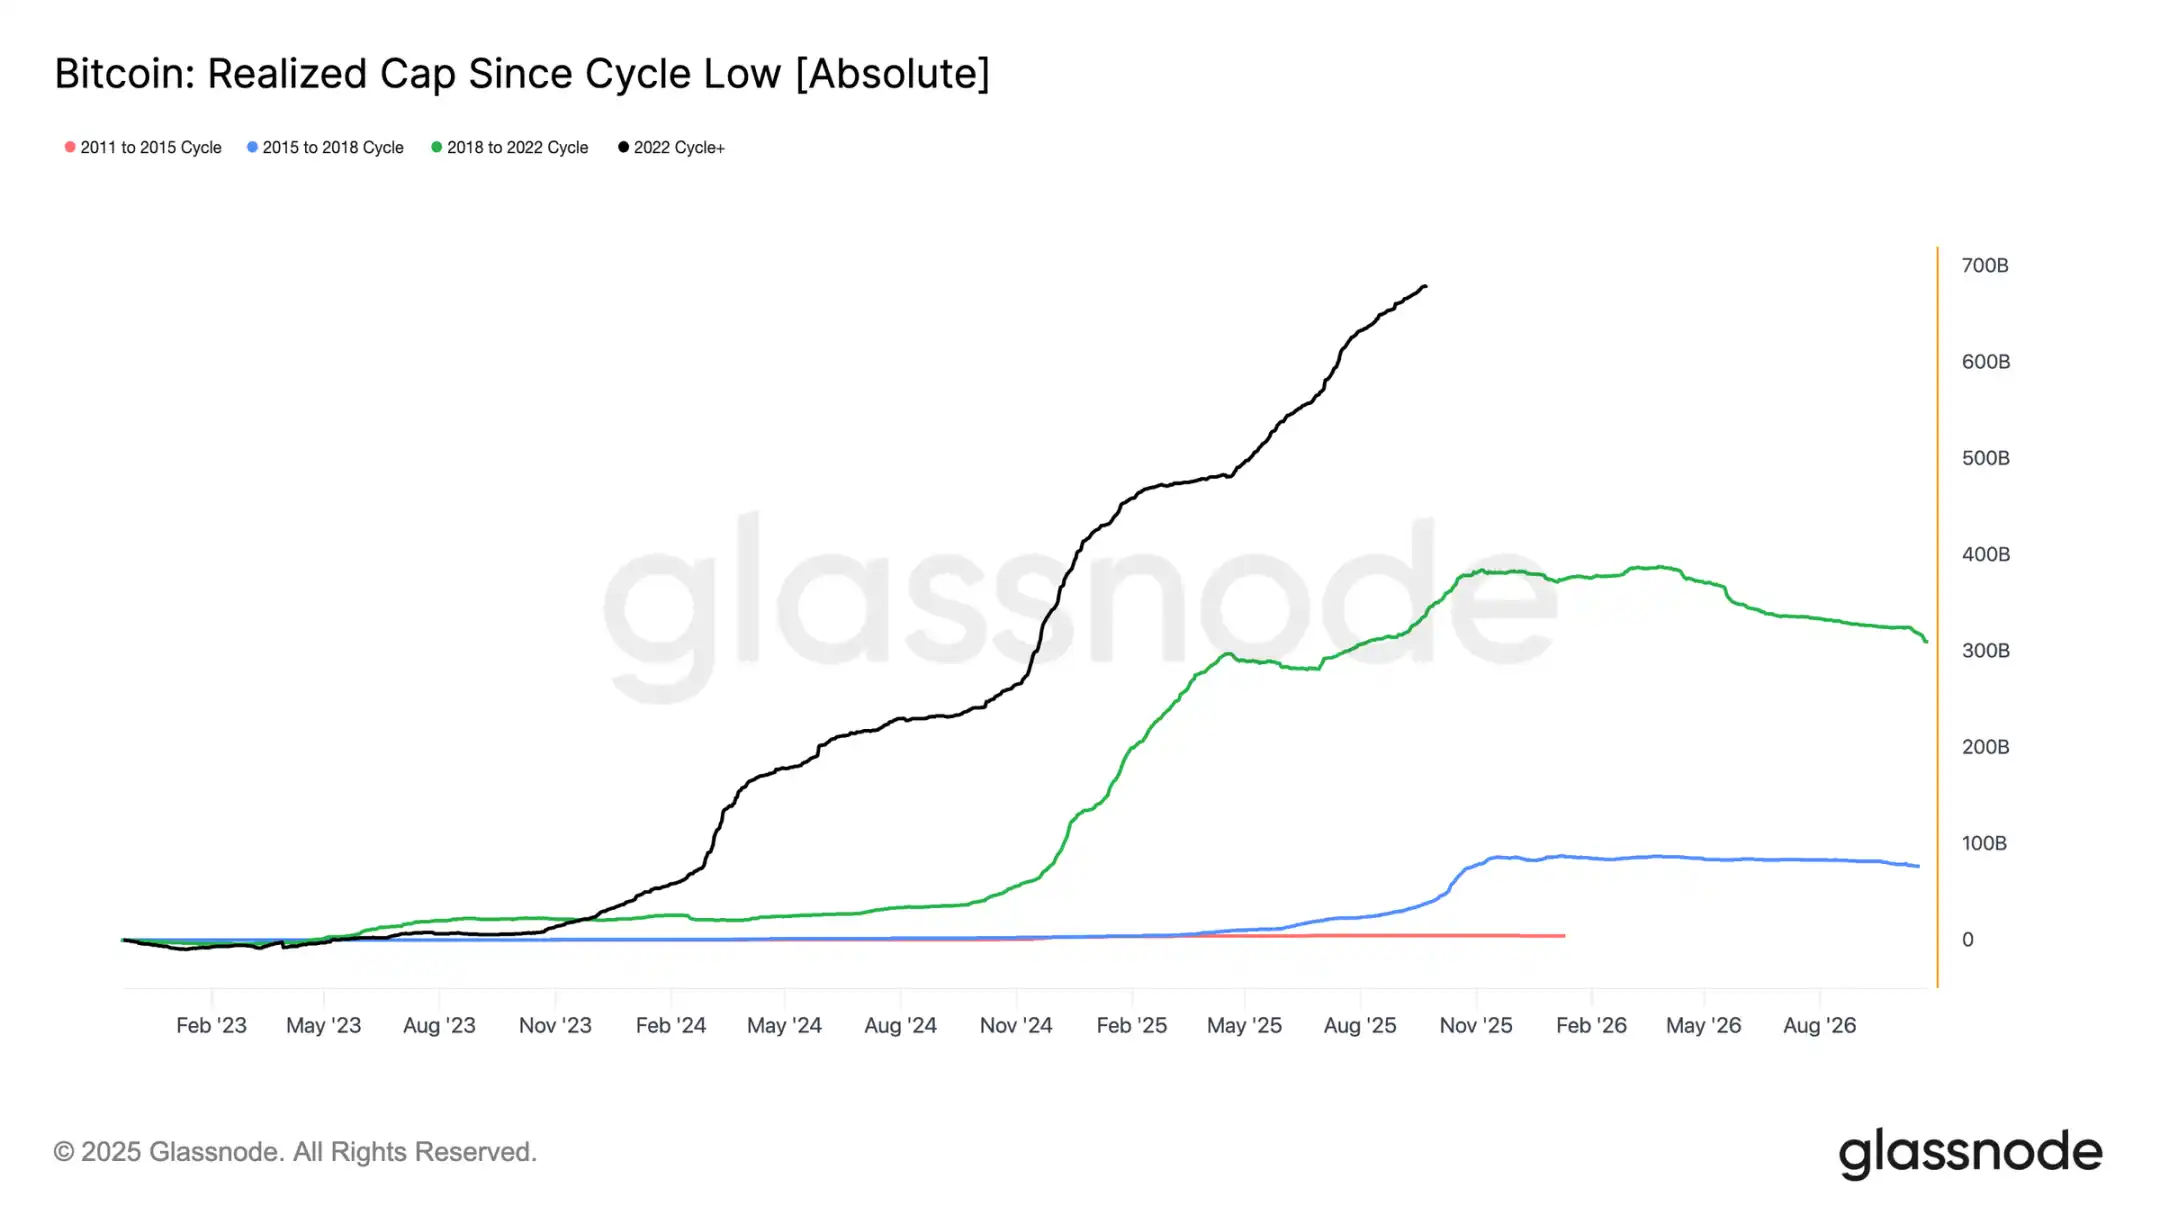
已实现市值自 2022 年 11 月以来已出现三波上涨。将总额提升至 1.06 万亿美元,反映了支撑本周期流入资金的规模。
已实现市值增长
背景对比:
· 2011–2015: 42 亿美元
· 2015–2018: 850 亿美元
· 2018–2022: 3830 亿美元
· 2022–至今: 6780 亿美元
本周期已经吸收了 6780 亿美元的净流入,几乎是前一个周期的 1.8 倍,突显了其资本轮换的空前规模
利润实现峰值
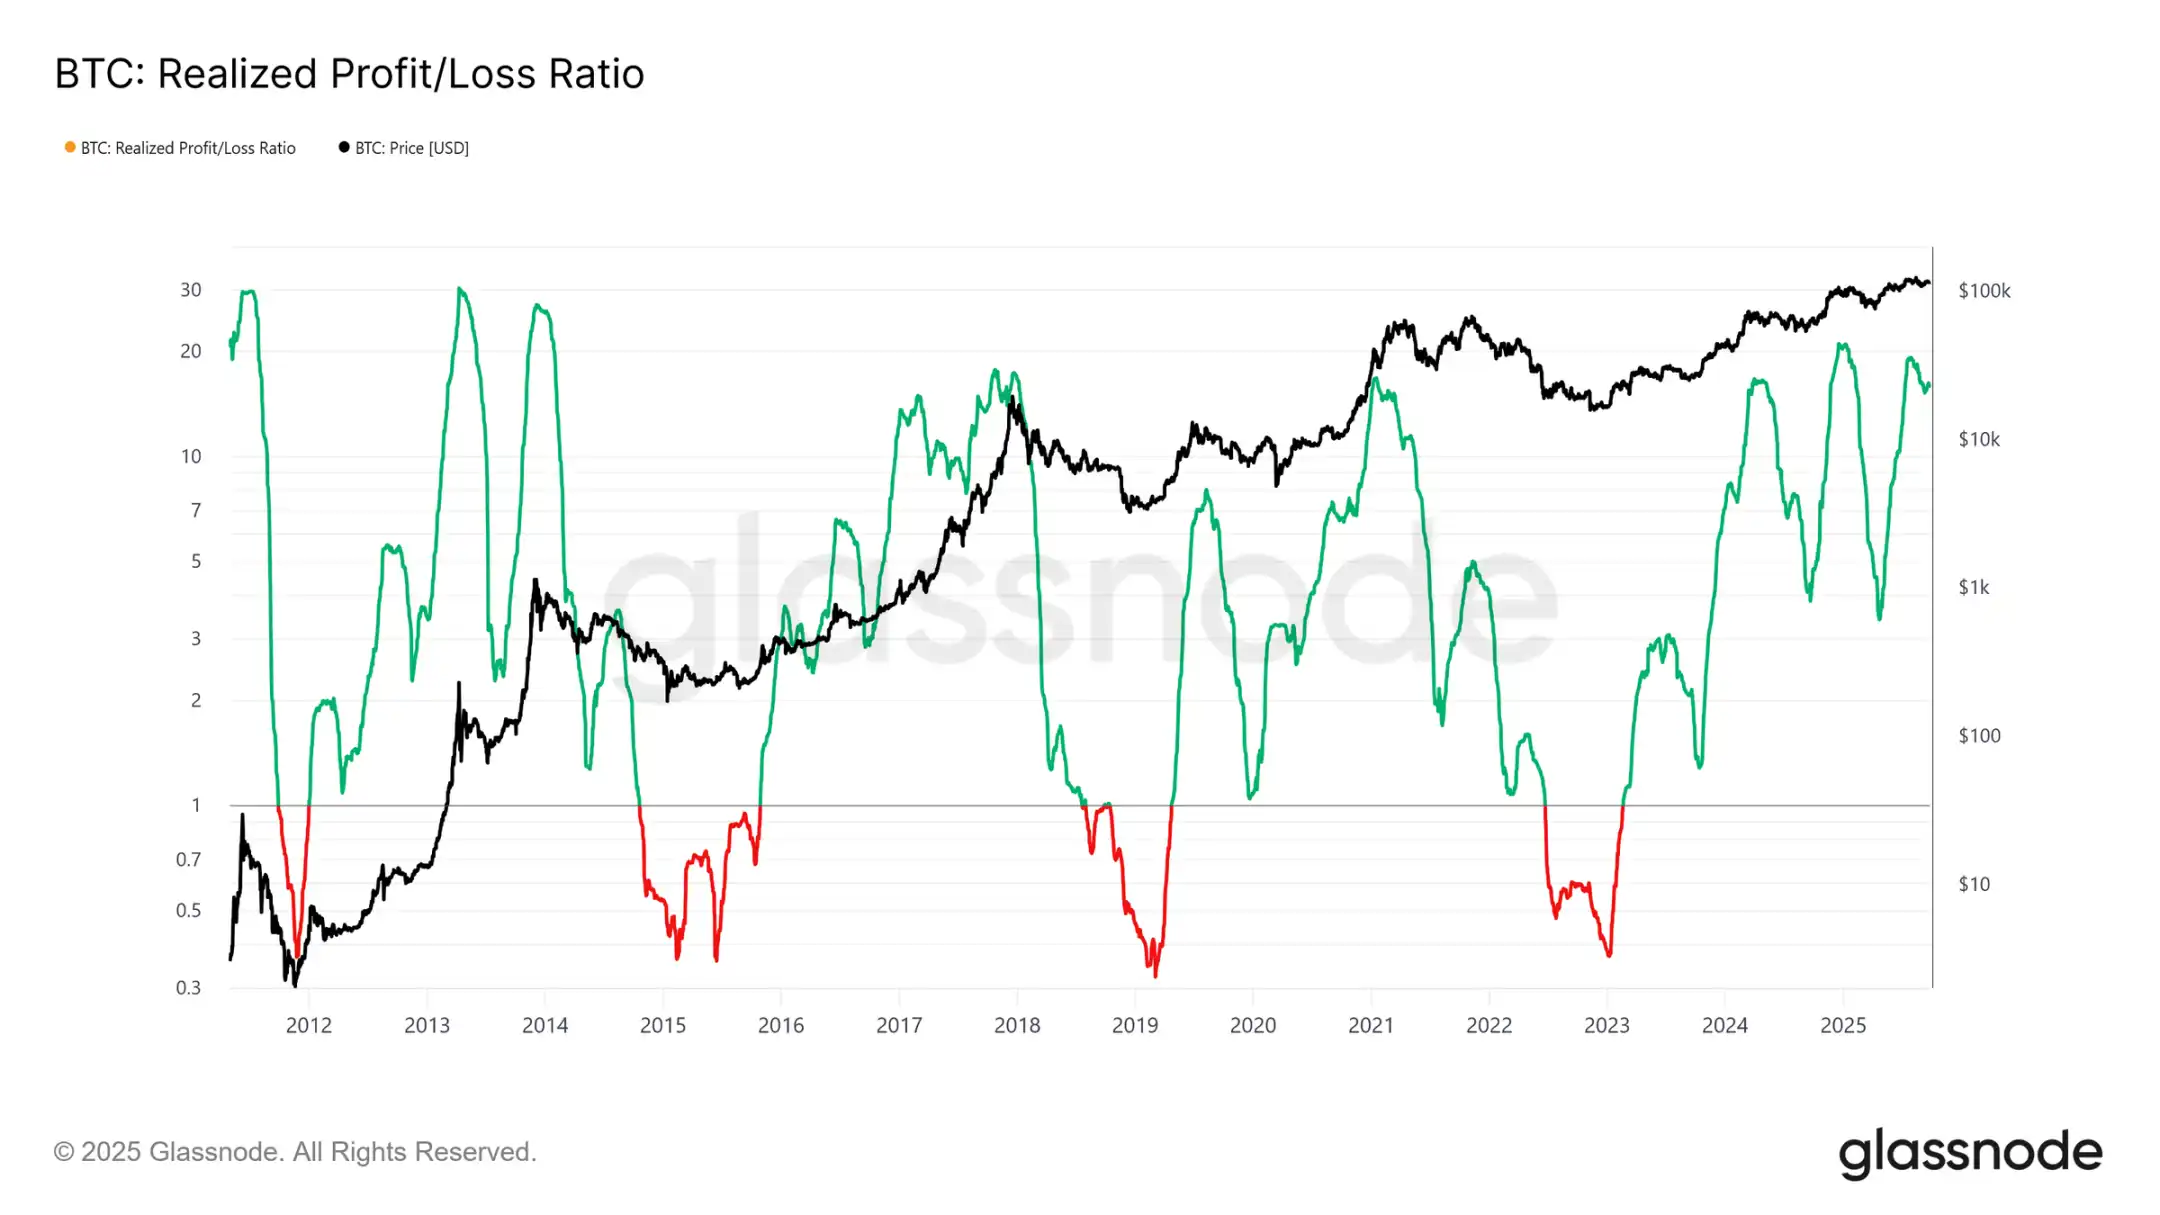
另一个不同之处在于流入结构。与早期周期单一的浪潮不同,本周期出现了三次明显的、持续数月的激增。已实现盈亏比率显示,每次利润实现超过移动代币的 90% 时,都标志着周期性峰值。刚刚脱离第三次此类极端情况后,概率倾向于接下来将出现降温阶段。
长期持有者利润主导地位
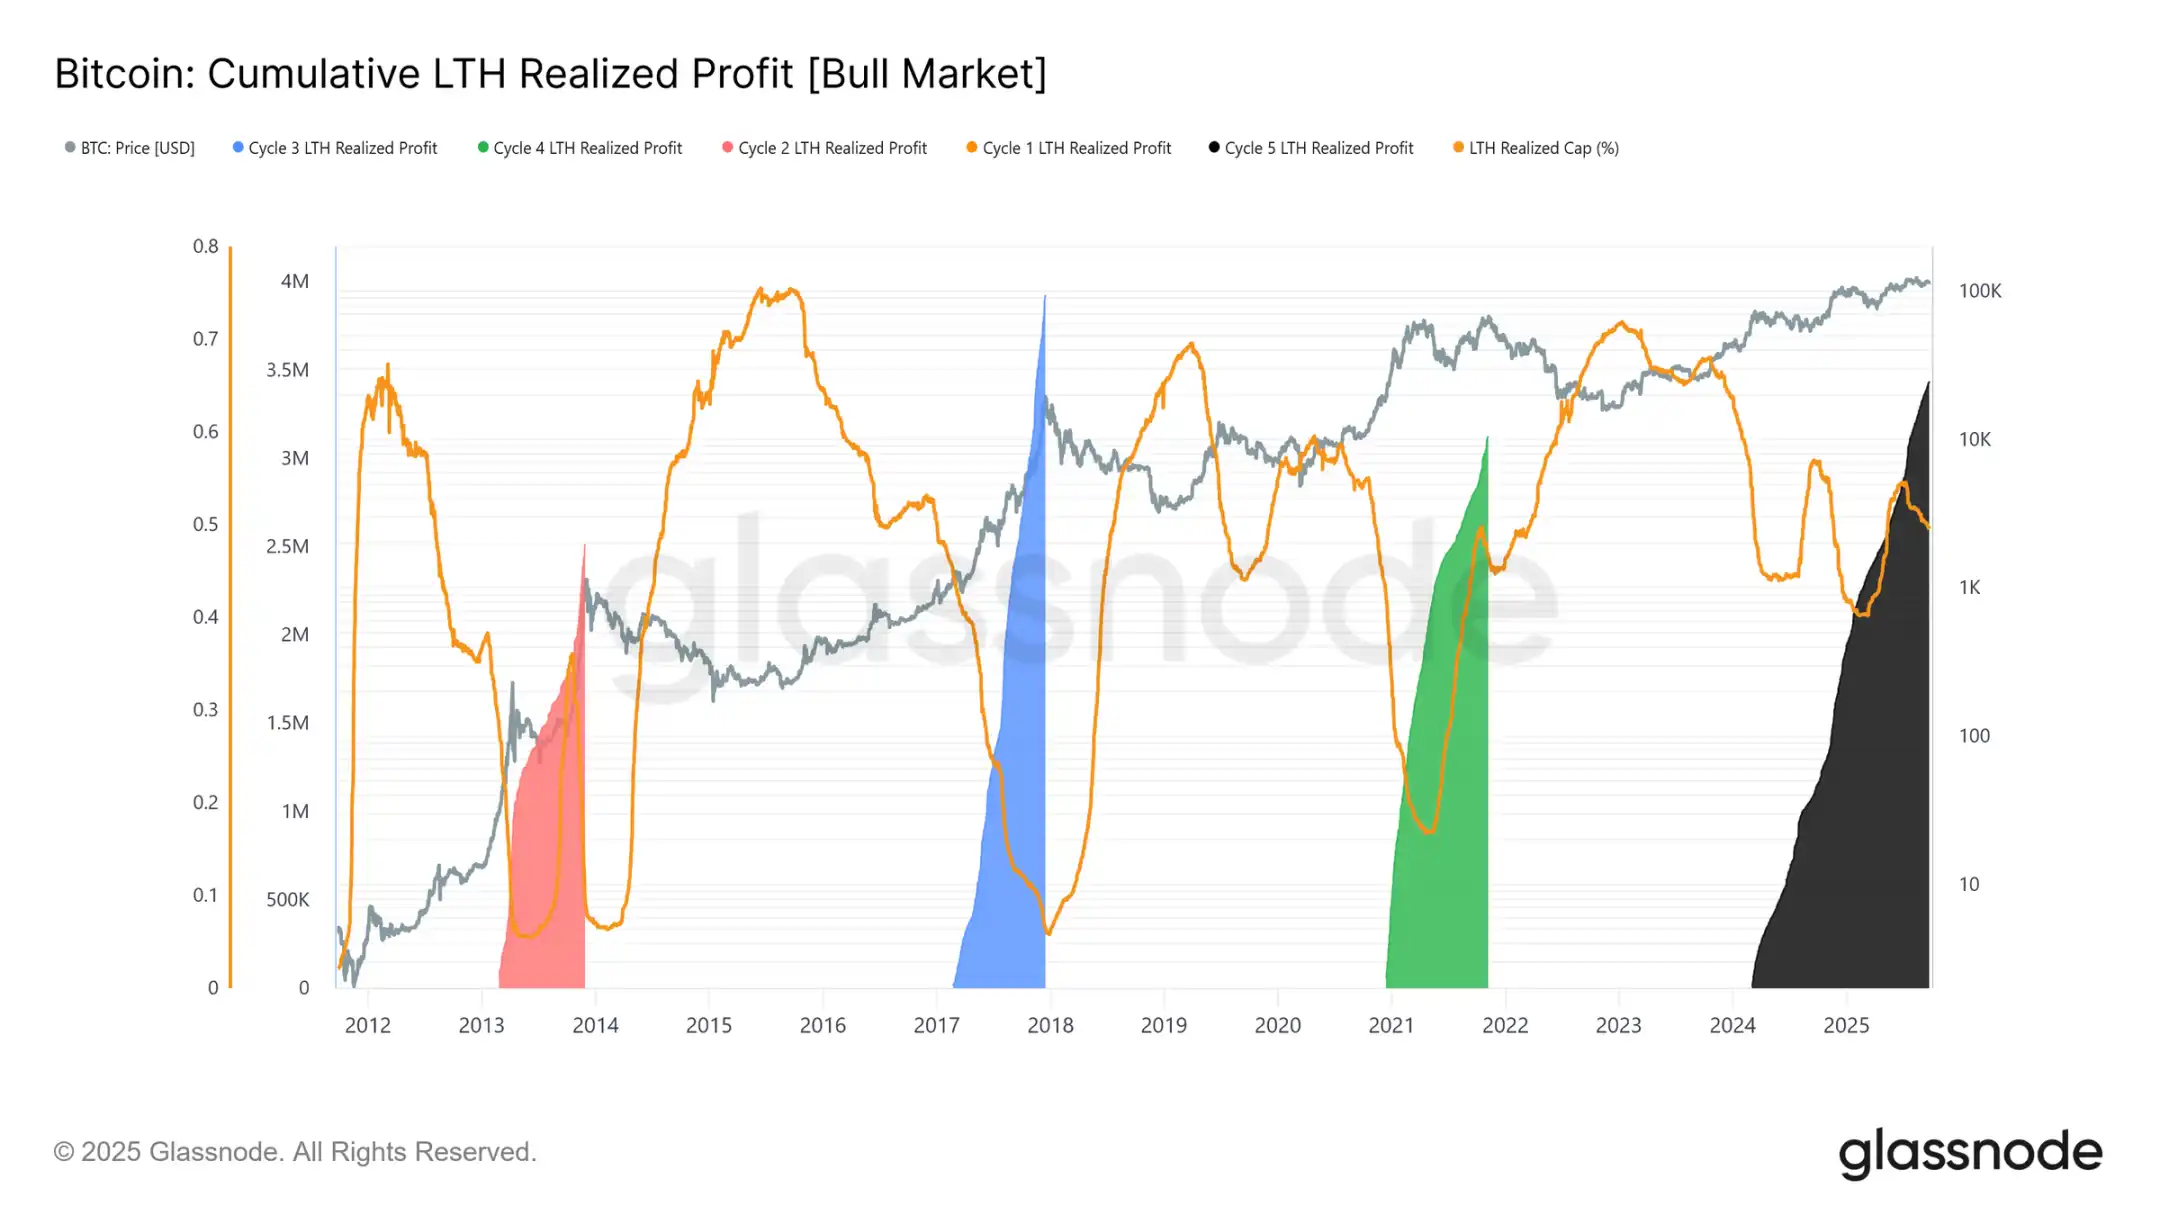
关注长期持有者时,规模更加清晰。该指标跟踪从新的历史高点(ATH)到周期峰值期间长期持有者的累计利润。历史上,他们的大量抛售标志着顶部。在本周期中,长期持有者已实现 340 万 BTC 的利润,已经超过之前的周期,突显了该群体的成熟度以及资本轮换的规模。
结论
比特币在 FOMC 会议后的回落反映了一种典型的「买谣言,卖事实」模式,但更广泛的背景指向日益增长的疲惫感。当前 12% 的跌幅与过去周期相比较为温和,但这是在三次主要的资本流入浪潮之后出现的,这些浪潮将已实现市值提升了 6780 亿美元,几乎是前一周期的两倍。长期持有者已经实现了 340 万 BTC 的利润,突显了本轮上涨的大量抛售和成熟度。
与此同时,此前吸收供应的 ETF 流入已经放缓,造成了脆弱的平衡。现货成交量因强制卖出而激增,期货出现急剧去杠杆,期权市场对下行风险进行定价。这些信号共同表明市场动力正在耗尽,流动性驱动的波动占据主导。
除非机构和持有者的需求再次一致,否则深度降温的风险仍然很高。